Llevas años pagando religiosamente la prima del seguro. Llega el siniestro — una inundación, un accidente, un robo, un incendio — y por fin llega también el momento en que ese seguro debería servir para algo. Pero la aseguradora manda a su perito, tarda semanas en responder y, cuando lo hace, te ofrece la mitad de lo que esperabas, o directamente te dice que el siniestro no está cubierto por alguna cláusula de la póliza, que nadie te explicó cuando firmaste.
Es una situación que viven miles de asegurados cada año en España, y que genera una frustración enorme, precisamente porque ocurre en el peor momento: cuando ya has sufrido un daño y encima tienes que lidiar con una empresa que parece diseñada para no pagarte. Lo que mucha gente no sabe es que existen vías concretas para reclamar al seguro, que la tasación del perito de la aseguradora no es la última palabra y que hay mecanismos —tanto formales como alternativos— para conseguir lo que te corresponde sin necesidad de ir directamente a juicio.
Por qué las aseguradoras ofrecen menos de lo que toca: cómo funciona el sistema de peritación
Cuando se produce un siniestro, la aseguradora envía a un perito propio para valorar los daños. Ese perito es un profesional cualificado, pero trabaja para la aseguradora y tiene un incentivo estructural para tasar los daños de la forma más restrictiva posible. No es necesariamente mala fe: es el sistema en el que opera.
Qué puede hacer el perito de la aseguradora
El perito de la aseguradora valora la causa del siniestro, determina si está cubierto por la póliza y cuantifica los daños. En ese proceso tiene margen para interpretar las coberturas de forma más o menos restrictiva, para valorar los daños con precios de referencia que pueden no coincidir con el coste real de la reparación, o para excluir conceptos alegando que no están cubiertos. El resultado es una tasación que la aseguradora presenta como definitiva, pero que en realidad es solo su propuesta inicial.
Tu derecho a contratar un perito independiente
La Ley de Contrato de Seguro reconoce expresamente el derecho del asegurado a nombrar su propio perito para que valore los daños de forma independiente. Si la tasación de ambos peritos no coincide, se nombra un tercero — el llamado perito dirimente — cuya valoración es vinculante para ambas partes. Este proceso, conocido como peritación contradictoria, es la vía más efectiva para rebatir una tasación que consideras injusta. El coste del perito de parte lo asume el asegurado, pero en muchos casos la diferencia entre la tasación inicial y la final justifica con creces esa inversión.
Qué opciones tienes cuando necesitas reclamar al seguro
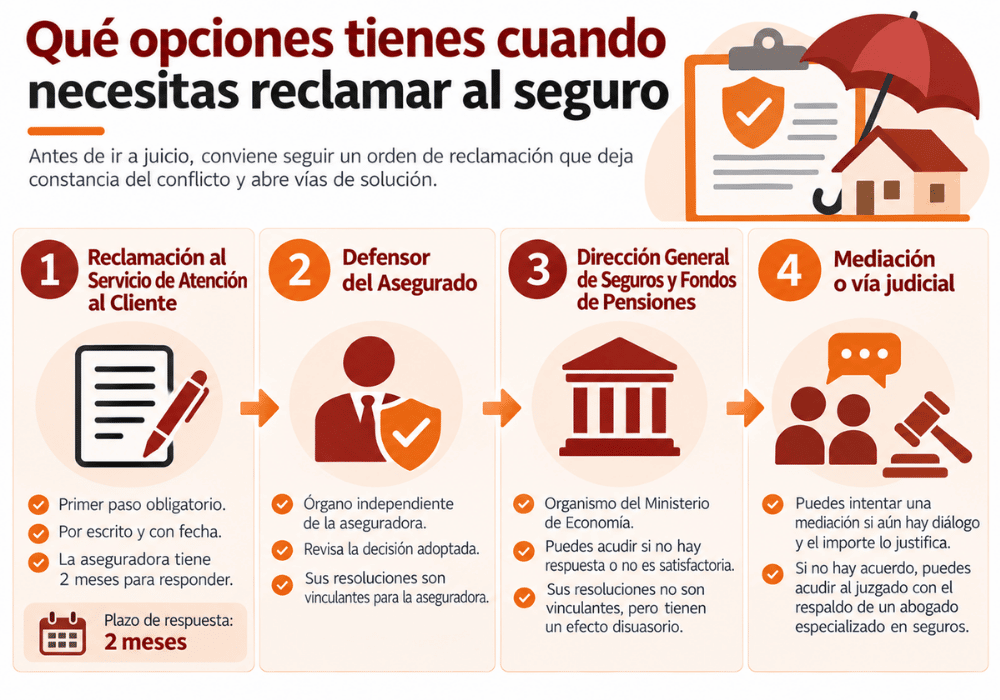
Antes de pensar en abogados o en demandas, hay un camino previo que conviene recorrer ordenadamente. Cada paso abre posibilidades y deja constancia de la reclamación:
- Reclamación formal al Servicio de Atención al Cliente de la aseguradora. Es el primer paso obligatorio antes de poder acudir a ningún organismo externo. Debe hacerse por escrito, con constancia de la fecha y de los argumentos concretos. La aseguradora tiene un plazo de dos meses para responder. Si no lo hace o la respuesta no es satisfactoria, puedes escalar.
- Reclamación ante el Defensor del Asegurado. Muchas aseguradoras tienen un Defensor del Asegurado propio, independiente de la dirección de la empresa, que puede revisar la decisión adoptada. Sus resoluciones son vinculantes para la aseguradora si le dan la razón al asegurado, aunque el asegurado no está obligado a aceptarlas si no le favorecen.
- Reclamación ante la Dirección General de Seguros y Fondos de Pensiones. Si la aseguradora no responde o su respuesta no es satisfactoria, puedes presentar una reclamación ante este organismo del Ministerio de Economía. Sus resoluciones no son vinculantes —no pueden obligar a la aseguradora a pagar— pero tienen un efecto disuasorio importante y pueden servir de prueba en un procedimiento posterior.
- Mediación o vía judicial. Si las vías anteriores no resuelven el conflicto, quedan dos opciones: intentar una mediación, si todavía hay disposición al diálogo y el importe lo justifica, o acudir al juzgado con el respaldo de un abogado especializado en seguros.
El Defensor del Asegurado y la Dirección General de Seguros: cuándo acudir y para qué sirven realmente
Son dos mecanismos distintos que mucha gente confunde o desconoce, y que tienen utilidades y limitaciones muy diferentes.
El Defensor del Asegurado: interno pero con poder real
Es un órgano que forma parte de la propia aseguradora, pero que actúa con independencia de su dirección. No todas las aseguradoras están obligadas a tenerlo, pero las de mayor tamaño, sí. Su función es revisar las reclamaciones de los asegurados que consideran que la aseguradora no ha actuado correctamente. Si el Defensor del Asegurado da la razón al cliente, la aseguradora está obligada a cumplir su resolución. Es una vía rápida — el plazo de respuesta habitual es de dos meses — y gratuita para el asegurado.
La Dirección General de Seguros: supervisión externa sin poder ejecutivo
La Dirección General de Seguros y Fondos de Pensiones es el organismo supervisor del sector asegurador en España, dependiente del Ministerio de Economía. Cualquier asegurado puede presentar ante ella una reclamación contra su aseguradora. La DGSFP investiga si la aseguradora ha actuado conforme a la normativa y emite un informe motivado. El problema es que ese informe no es ejecutivo: la DGSFP puede concluir que la aseguradora no actuó bien, pero no puede obligarla a pagar. Sin embargo, ese informe es un argumento muy sólido en un procedimiento judicial posterior y tiene un efecto disuasorio real sobre las aseguradoras, que prefieren no acumular expedientes negativos ante el supervisor.
El caso de Fernando: cuando el perito de la aseguradora tasó la mitad del daño real
Fernando vive en un tercer piso. Una noche de enero, una tubería del vecino de arriba revienta y el agua inunda el techo de su salón, su dormitorio y el pasillo. Los daños son visibles: el falso techo hundido, el parquet levantado en dos habitaciones y la instalación eléctrica del salón afectada. Fernando llama a su seguro de hogar ese mismo día.
El perito de la aseguradora visita el piso tres días después. Tarda dos semanas en emitir su informe. La valoración: 4.200 euros. Fernando llama a tres empresas de reformas para pedir presupuesto. Los tres le dan cifras entre 8.500 y 10.000 euros. La diferencia es enorme y Fernando no entiende cómo el perito ha llegado a esa cifra. Cuando llama a la aseguradora, le explican que la valoración se hace con precios de referencia del sector y que es la que es.
Fernando contrató a un perito independiente. El informe de parte valoró los daños en 9.100 euros, detallando concepto por concepto las diferencias con la tasación de la aseguradora: metros cuadrados de parquet que el perito de la aseguradora no había incluido, el coste real de la instalación eléctrica según tarifa homologada, y el coste del vaciado y desescombro que la aseguradora directamente no había contemplado. Con los dos informes sobre la mesa, las diferencias quedaban documentadas y justificadas.
Fernando presentó una reclamación formal al Servicio de Atención al Cliente adjuntando el informe de su perito. La aseguradora respondió subiendo la oferta a 5.800 euros, pero sin aceptar la totalidad de la valoración de su perito. Fernando rechazó la oferta y propuso una mediación. En el proceso de mediación, con ambos informes periciales sobre la mesa y la mediadora facilitando el diálogo técnico entre las partes, llegaron a un acuerdo de 7.900 euros. Fernando aceptó renunciar a los 1.200 euros restantes a cambio de recibir el pago en diez días. Las obras empezaron tres semanas después del siniestro.
Cuándo la mediación resuelve lo que las reclamaciones formales no consiguen
Las reclamaciones formales ante el Servicio de Atención al Cliente, el Defensor del Asegurado o la Dirección General de Seguros son pasos necesarios y en muchos casos suficientes. Pero tienen un límite: son procesos unilaterales en los que el asegurado presenta su caso y espera una respuesta, sin que haya un verdadero diálogo sobre los puntos de desacuerdo.
La mediación añade ese diálogo. Es especialmente útil cuando el desacuerdo no es sobre si el siniestro está cubierto —que es una cuestión contractual que puede resolverse con la póliza en la mano— sino sobre la cuantificación del daño, que es donde hay más margen de negociación y donde la diferencia entre los peritos puede trabajarse para buscar un punto en el que ambas partes se puedan encontrar. En el caso de Fernando, nadie discutía que el siniestro estaba cubierto: el desacuerdo era sobre cuánto valían los daños. Ese tipo de conflicto, con documentación técnica sólida de ambas partes, es exactamente el que la mediación puede resolver con más eficacia y en menos tiempo que un juicio.
Dónde presentar una reclamación formal contra tu aseguradora
Si has agotado la vía interna con tu aseguradora sin resultado satisfactorio, el siguiente paso es la Dirección General de Seguros y Fondos de Pensiones, el organismo supervisor del sector asegurador en España dependiente del Ministerio de Economía. En su web puedes presentar la reclamación de forma online, consultar el estado de tu expediente y acceder a información sobre tus derechos como asegurado. Recuerda que para poder presentar la reclamación ante la DGSFP es necesario haber reclamado previamente ante el Servicio de Atención al Cliente de la aseguradora y haber recibido una respuesta —o haber transcurrido el plazo de dos meses sin respuesta.
Conclusión: la oferta inicial de la aseguradora no es la definitiva
Cuando una aseguradora no paga o paga menos de lo que corresponde, la sensación de impotencia es comprensible. Pero la tasación inicial de su perito no es inapelable, la respuesta del Servicio de Atención al Cliente no es la última palabra y el juzgado no es la única alternativa cuando las anteriores vías no funcionan. Conocer el camino correcto — perito de parte, reclamación formal, Defensor del Asegurado, Dirección General de Seguros, mediación — y recorrerlo paso a paso, puede marcar la diferencia entre aceptar una indemnización injusta y recuperar lo que realmente te corresponde.
Desde nuestra plataforma profesional de mediación ayudamos a asegurados de toda España a resolver conflictos con sus compañías de seguros cuando las vías formales no han dado resultado. Si llevas semanas o meses peleando con tu aseguradora sin avanzar, te invitamos a una consulta inicial para valorar tu caso y que puedas decidir cuál es el camino más rápido y conveniente para reclamar lo que te corresponde.